年金の繰下げ受給で注意したいこと|増額だけでは決められない理由
tya_hide
セカンドライフは自分らしく
「老後資金はいくら必要なのだろう⋯」
50代になり、セカンドライフを意識し始めると、気になることの一つではないでしょうか。
老後資金は2,000万円必要というニュースが話題になったことがありました。
しかし、人によって収入や生活費が異なるため、必要な金額も人それぞれです。
大切なのは、自分の年金見込額と生活費を比べてみることです。
今回は、年金見込額からセカンドライフに必要なお金を考え、不足する分をどのように準備するか紹介します。
記事中の年金額や必要となる老後資金は、物価や経済状況などによって変わることがあります。
計算結果はあくまでも仮定に基づいた目安です。
想定外の支出にも備えて、ゆとりを持って準備しておくと安心できると思います。
老後資金を考えるには、将来どのくらい年金を受け取れるのか知る必要があります。
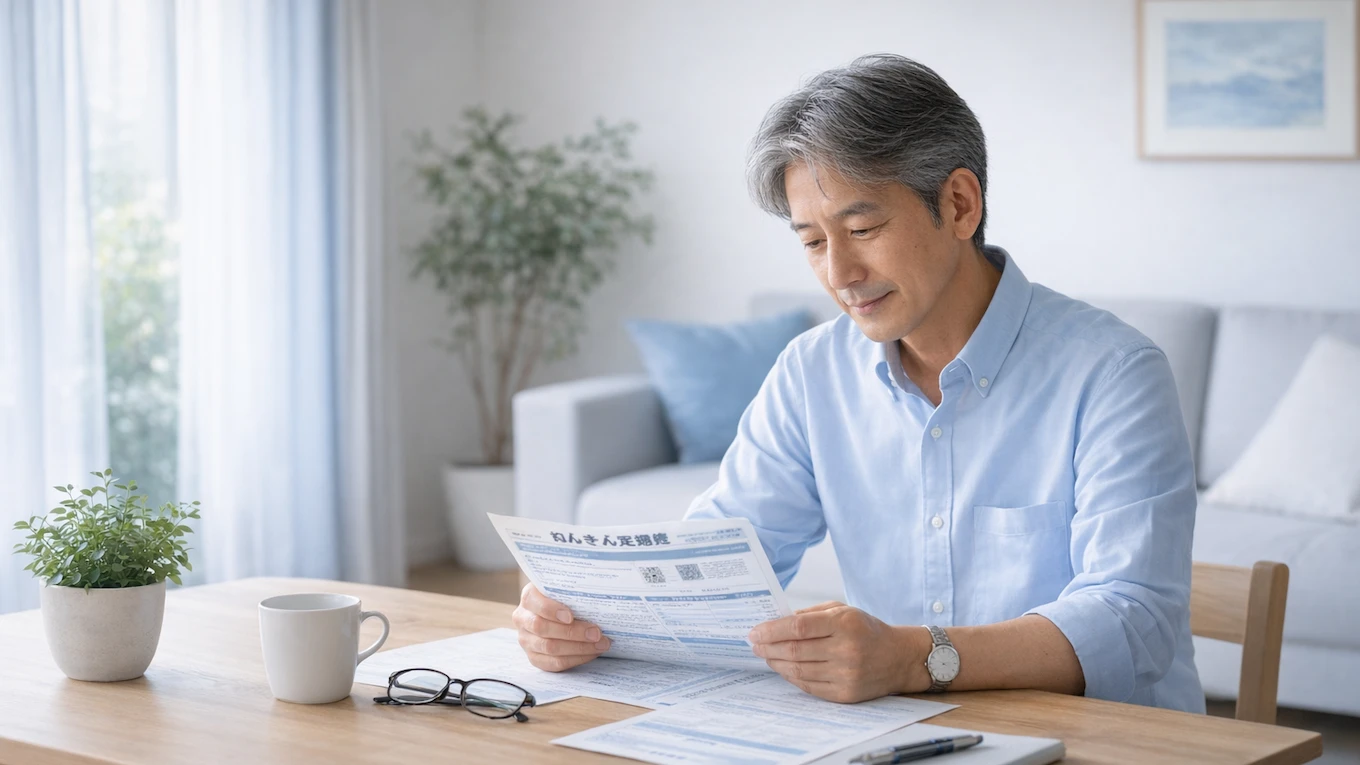
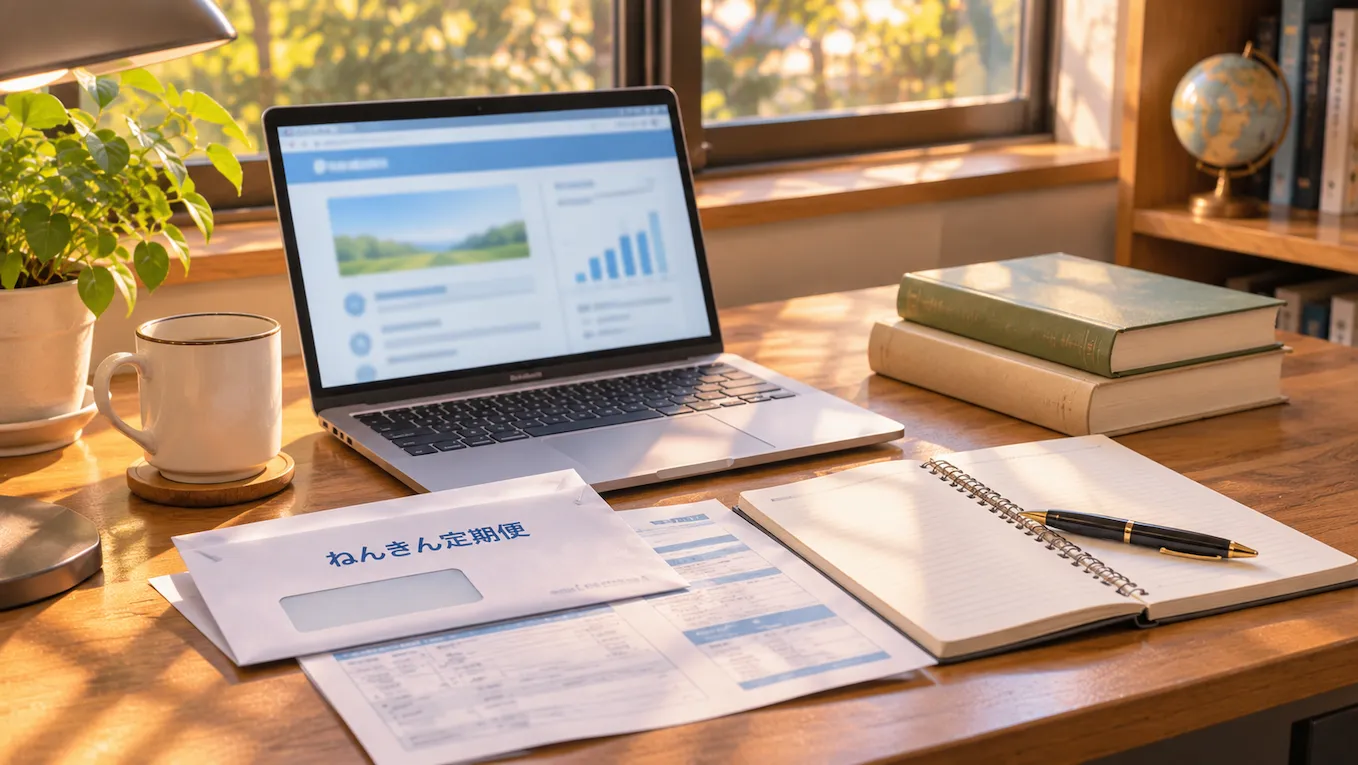
年金見込額は、毎年届く「ねんきん定期便」や、日本年金機構の「ねんきんネット」で確認できます。
50代のねんきん定期便には、現在の加入条件が60歳まで続くと仮定した年金見込額が記載されています。
夫婦の場合は、それぞれの年金見込額を確認し、世帯全体でいくら受け取れるのか計算してみましょう。
年金見込額が分かったら、次は生活費と比較してみましょう。
例えば、毎月の生活費が25万円、夫婦の年金の手取り額が20万円だった場合です。
毎月の不足額:5万円
年間の不足額:60万円
25年間の不足額:1,500万円
ここで注意したいのが、年金見込額と実際に使える金額の違いです。
年金見込額は基本的に税金や社会保険料が引かれる前の金額です。
実際には、所得税や住民税、健康保険料、介護保険料などがかかる場合があり、その分だけ手取り額は少なくなります。
生活費と比較するときは、年金の手取り額を意識することが大切です。
また、毎月の生活費だけでなく、住宅の修繕費や医療費など、まとまった支出も考えておきたいところです。
こうして普段かかっている費用を1つずつ確認していくと、自分に必要な老後資金が少しずつ見えてきます。
私の家では、すでに節約生活に入っています。
そのため、年金見込額と現在の生活費はだいたい一緒です。
住民税や健康保険料などを考えると、年金だけでは少し不足しそうです。
ただ、保有している株の配当金があるので、不足分をある程度補えると想定しています。
年金だけでは生活費が足りない場合、その不足分をどのように補えばよいのでしょうか。
主な方法として、預貯金や退職金の活用、資産運用、60歳以降も働くことが考えられます。
最初に確認したいのは、現在の預貯金や退職金など、セカンドライフで使えるお金です。
例えば、年間60万円不足する場合、1,500万円あれば25年間分に相当します。
ただし、これは毎年同じ金額を取り崩す場合の単純計算です。
物価の上昇や予想外の支出もあるため、余裕を持って考える必要があります。
資産の一部をNISAなどで運用する方法もあります。
退職まで長期・分散・積立投資を続け、セカンドライフに入ってから少しずつ取り崩すのが一般的です。
ただし、投資には元本割れのリスクがあるので、当面の生活に必要なお金は預貯金などで確保しておきたいところです。
資産の取り崩し方については、4%ルールという考え方が有名です。
60歳以降も働く場合は、その収入も大切な老後資金になります。
再雇用で働く場合は、給与や労働条件が変わることがあります。
事前に会社の規定を確認しておくとよいでしょう。
私は現在、積立投資と高配当株への投資を続けています。
60歳以降の暮らし方は、そのときの資産状況を見ながら考えるつもりです。
プロフィールにも書いていますが、海外に住む夢も選択肢の一つです。
老後に必要となるお金は、収入や生活費、資産など、さまざまな要因で決まり、一人一人異なるものです。
さらに、将来受け取る年金額や生活費は、経済状況によって変わるため、計算した結果も目安にすぎません。
それでも、老後資金が具体的な数字になると、
「65歳まで働けば、セカンドライフは毎年旅行に行けそう」
「63歳で退職しても問題なさそう」
といった将来も見えてくると思います。
また、年金の受給開始時期を繰り上げたり、繰り下げたりする判断材料にもなります。
50代のうちから少しずつ確認しておけば、セカンドライフをスムーズに迎えられると思います。